Domain 1a-gas.de kaufen?
Wir ziehen mit dem Projekt
1a-gas.de um.
Sind Sie am Kauf der Domain
1a-gas.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 1a-gas.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
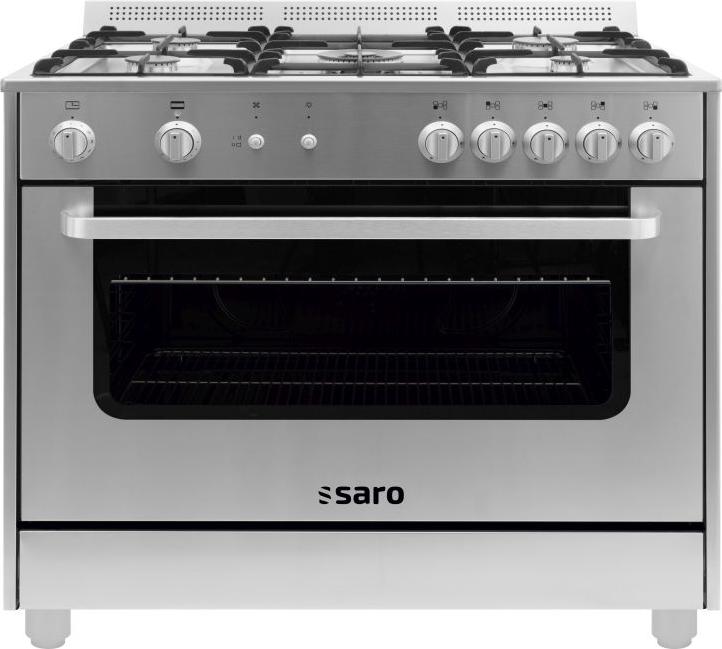
SARO Multifunktionsherd Gas/Gas, Modell TS95C71XMultifunktionsherd TS95C71X - Gasbetriebene Kochkraft für Profis Der gasbetriebene Multifunktionsherd TS95C71X überzeugt mit fünf leistungsstarken Brennern inklusive Wokbrenner und einem großzügigen 115 Liter Gas-Backofen. Ob Kochen, Backen oder Grillen - dieses Modell bietet maximale Vielseitigkeit und Zuverlässigkeit für den anspruchsvollen Gastronomiebereich. Die robuste Edelstahlverarbeitung und hochwertige Gusseisen-Topfträger stehen für Langlebigkeit und professionelle Nutzung. Produktvorteile:5 Gasbrenner inkl. Wokbrenner für maximale KochvielfaltGroßer Gas-Backofen mit 5 Funktionen und bis zu 280 °CElektrischer Grill für zusätzliche ZubereitungsmöglichkeitenStabile Topfträger aus GusseisenTimerfunktion für kontrolliertes GarenPiezo-Zünder für den GasofenTechnische Daten:Material: EdelstahlBackofenvolumen: 115 Liter5 Gasbrenner: 1 x 1 kW, 2 x 1,75 kW, 1 x 3 kW, 1 x Wokbrenner 4,25 kWElektrischer Grill: 1,8 kWTemperaturbereich: bis 280 °CInnenmaß: B 760 x T 470 x H 400 mmAußenmaß1512,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SARO Multifunktionsherd Gas/Gas Modell TS95C71XMaterial: (Gehäuse) Edelstahl 5 Gasbrenner: 1 x 1 kW, 2 x 1,75 kW, 1 x 3 kW, und 1 x Wokbrenner 4,25 kW Extra großer 115 Liter Gas-Umluftbackofen mit 5 Funktionen Elektrischer Grill: 1,8 kW Topfträger aus Gusseisen Timerfunktion Eingestellt auf Erdgas (D) Piezo-Zünder (Gasbackofen) Inkl. 1 Backblech mit Einlegerost und 1 Rost Energieeffizienzklasse: A+ Gewicht: 80 kg Maße: B 900 x L 600 x H 850 temp. bis 280° °C Anschluss: 230 V - 50 Hz - 1,8 kW, Gasbrenner:, 1 x 1 kW, 2 x 1,75 kW, 1 x 3 kW, Wokbrenner: 4,25 kW1349,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **

Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
SARO Multifunktionsherd Gas/Gas, Modell TS95C71XMultifunktionsherd TS95C71X - Gasbetriebene Kochkraft für Profis Der gasbetriebene Multifunktionsherd TS95C71X überzeugt mit fünf leistungsstarken Brennern inklusive Wokbrenner und einem großzügigen 115 Liter Gas-Backofen. Ob Kochen, Backen oder Grillen - dieses Modell bietet maximale Vielseitigkeit und Zuverlässigkeit für den anspruchsvollen Gastronomiebereich. Die robuste Edelstahlverarbeitung und hochwertige Gusseisen-Topfträger stehen für Langlebigkeit und professionelle Nutzung. Produktvorteile:5 Gasbrenner inkl. Wokbrenner für maximale KochvielfaltGroßer Gas-Backofen mit 5 Funktionen und bis zu 280 °CElektrischer Grill für zusätzliche ZubereitungsmöglichkeitenStabile Topfträger aus GusseisenTimerfunktion für kontrolliertes GarenPiezo-Zünder für den GasofenTechnische Daten:Material: EdelstahlBackofenvolumen: 115 Liter5 Gasbrenner: 1 x 1 kW, 2 x 1,75 kW, 1 x 3 kW, 1 x Wokbrenner 4,25 kWElektrischer Grill: 1,8 kWTemperaturbereich: bis 280 °CInnenmaß: B 760 x T 470 x H 400 mmAußenmaß1512,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SARO Multifunktionsherd Gas/Gas Modell TS95C71XMaterial: (Gehäuse) Edelstahl 5 Gasbrenner: 1 x 1 kW, 2 x 1,75 kW, 1 x 3 kW, und 1 x Wokbrenner 4,25 kW Extra großer 115 Liter Gas-Umluftbackofen mit 5 Funktionen Elektrischer Grill: 1,8 kW Topfträger aus Gusseisen Timerfunktion Eingestellt auf Erdgas (D) Piezo-Zünder (Gasbackofen) Inkl. 1 Backblech mit Einlegerost und 1 Rost Energieeffizienzklasse: A+ Gewicht: 80 kg Maße: B 900 x L 600 x H 850 temp. bis 280° °C Anschluss: 230 V - 50 Hz - 1,8 kW, Gasbrenner:, 1 x 1 kW, 2 x 1,75 kW, 1 x 3 kW, Wokbrenner: 4,25 kW1349,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
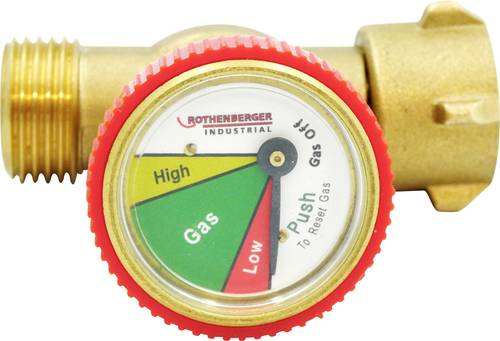
Rothenberger Gas-Füllstandsmessgerät 1500004960 Gas OFFSICHERHEITSMECHANISMUS: GasOFF ist ein Sicherheitssystem für Propangasflaschen und ermöglich eine 100%ig automatische Abschaltung im Falle eines größeren Gas Lecks. Der Gas OFF ist ausschließlich mit Druckreglern zu verwenden, deren Ausgangsdruck auf max. 50 mbar eingestellt ist. PRÜFUNG GASLECK: GasOFF kann zum Prüfen auf größere Gas Lecks verwendet werden. ANZEIGE FÜLLSTAND: Messgerät zeigt den Gasfüllstand an (Low bis High) EINFACHE ANWENDUNG: GASOFF mühelos mit geeignetem Schraubenschlüssel direkt an die Propangasflasche montieren. An das GasOff ist der Niederdruckregler mit max. 50 mbar zu montieren. Sie machen das GasOFF betriebsbereit, indem Sie die Gasflasche andrehen und den Druckmesser 4-6 mal pumpen.46,07 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.